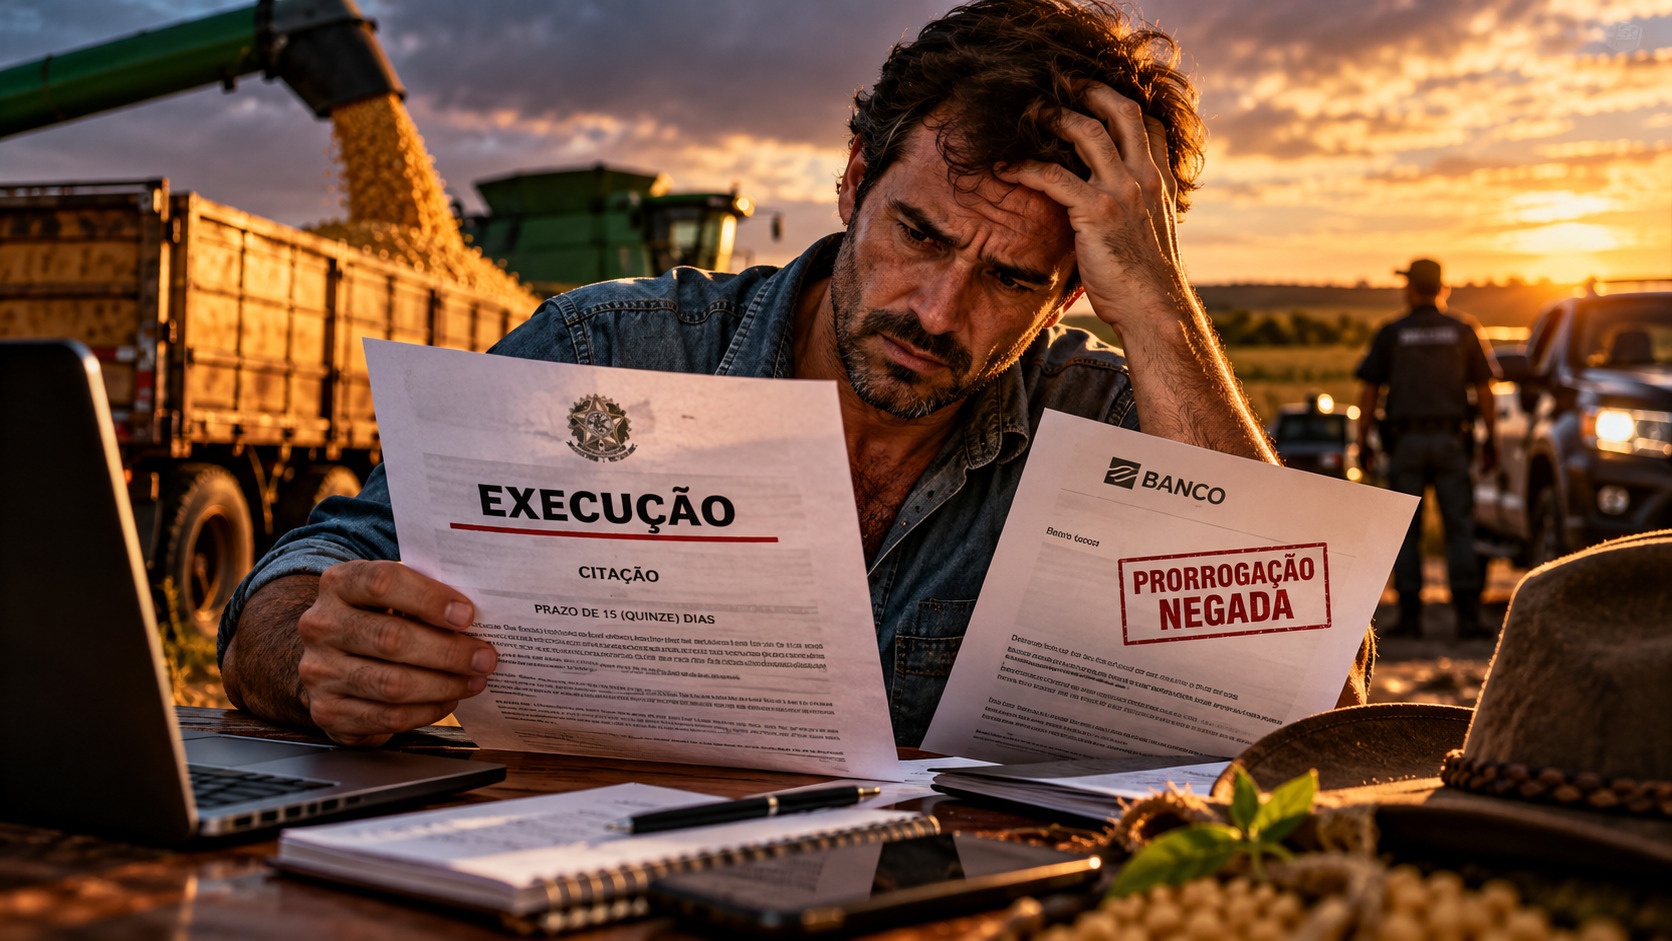
Chegou a citação. O prazo começou a correr. No mesmo mandado pode vir a ordem de penhora e, em alguns casos, o arresto da safra no armazém ou o pedido de busca e apreensão da máquina.
Se você pediu prorrogação ao banco, ouviu não e logo depois recebeu a execução, este texto é para você. A pergunta prática é uma só: ainda dá para suspender a cobrança depois que o processo começou?
Depende do que você consegue provar e do caminho processual escolhido. Mas a resposta não é "não". Duas decisões divulgadas nos primeiros dias de outubro de 2026 mostram juízos suspendendo execução e devolvendo bens ao produtor enquanto a discussão sobre o alongamento da dívida seguia em outro processo. São exemplos do que já se decidiu, não garantia de resultado.
O que aconteceu em outubro de 2026
Goiatuba (GO): execução de R$ 462 mil suspensa e arresto de soja revogado
Em 2 de outubro de 2026 foi divulgada decisão da 3ª Vara Cível da Comarca de Goiatuba, em Goiás. O juízo suspendeu uma execução de R$ 462.082,42 movida pelo Banco do Brasil e revogou o arresto de 266.900 quilos de soja, ou 266,9 toneladas da produção.
O fundamento foi processual. O produtor já tinha ação autônoma em curso pedindo a prorrogação compulsória da operação rural. O juízo reconheceu prejudicialidade externa entre as duas causas: se o alongamento for acolhido, isso pode afetar de forma substancial a certeza, a liquidez e a exigibilidade do título que sustenta a execução. Citou precedentes do Tribunal de Justiça de Goiás que admitem suspender a execução quando outra ação pode alterar substancialmente o crédito cobrado. Antes disso, em julho de 2026, decisão em ação cautelar já havia proibido o banco de protestar, negativar, declarar vencimento antecipado, bloquear, penhorar e expropriar nas mesmas operações.
Miranorte (TO): cinco cédulas suspensas e máquinas mantidas na fazenda
Em 5 de outubro de 2026 foi divulgada decisão da 1ª Escrivania Cível da Comarca de Miranorte, no Tocantins. O juízo suspendeu a exigibilidade de cinco Cédulas de Crédito Bancário contratadas com o Bradesco, cujo valor corrigido foi fixado em R$ 2.109.862,97. A liminar alcançou parcelas vencidas e vincendas, barrou a busca e apreensão e a venda extrajudicial das máquinas dadas em garantia (tratores, plantadeiras, semirreboques e carregador) e determinou a baixa das negativações no Serasa, no SPC, no Boa Vista e no sistema de crédito do Banco Central. Uma das cédulas, de R$ 186.601,18, estava vencida desde 17 de novembro de 2025.
O que sustentou a decisão foi prova técnica. Laudo agronômico apontou déficit hídrico severo e estresse térmico no Tocantins entre 2021 e 2026, perda acumulada de 32% na receita e saldo financeiro negativo de R$ 1.716.527,06. O decreto estadual que reconheceu a seca foi tratado como fato notório. E havia pedido administrativo de prorrogação protocolado na agência em 8 de maio de 2026, sem solução até o ajuizamento. A decisão invocou a Lei 4.829/1965, a Súmula 298 do Superior Tribunal de Justiça, o item 2-6-4 do Manual de Crédito Rural, o artigo 300 do Código de Processo Civil e o artigo 833, inciso V e parágrafo 3º, do mesmo código.
Os dois casos têm algo em comum: nenhum produtor chegou ao processo de mãos vazias. Havia pedido administrativo, havia laudo, havia conta fechada. Cada processo é julgado pelas suas próprias provas.
Negar a prorrogação torna a dívida exigível?
Não automaticamente. O não do gerente encerra a fase administrativa, não a discussão jurídica.
A prorrogação de dívida rural está em lei. O artigo 4º, parágrafo único, da Lei 7.843/1989 assegura a prorrogação dos vencimentos de operações rurais quando o rendimento da atividade financiada for insuficiente para o resgate da dívida, ou quando a falta de pagamento decorrer de frustração de safras, de falta de mercado para os produtos ou de outros motivos alheios à vontade e à diligência do devedor.
A Lei 8.171/1991, que organiza a política agrícola, segue o mesmo rumo. O artigo 48 prevê mecanismos de preservação da capacidade produtiva diante de eventos que comprometem a exploração. O artigo 50, inciso V, exige prazos de reembolso ajustados à natureza das operações rurais, à capacidade de pagamento e às épocas normais de comercialização.
A Súmula 298 do STJ, de 2004, diz que o alongamento de dívida originada de crédito rural não é faculdade da instituição financeira, mas direito do devedor nos termos da lei. Isso não significa prorrogação automática. Significa que a recusa precisa ser motivada e que a palavra final sobre os requisitos legais pode ser do juiz, não do comitê de crédito.
Desde 1º de julho de 2026 há um complicador. A Resolução CMN 5.314, de 25 de junho de 2026, alterou o item 2-6-4 do Manual de Crédito Rural e passou a autorizar a instituição financeira, "por sua conveniência e decisão", a prorrogar a dívida sob os mesmos encargos, a pedido do mutuário, desde que ele comprove dificuldade temporária e o banco ateste a necessidade da prorrogação e a capacidade de pagamento.
O texto ampliou a margem do banco para dizer não. A crítica é direta: resolução do Conselho Monetário Nacional é norma infralegal e não revoga lei federal nem derruba súmula do STJ. A tese sustentada nos tribunais é que o direito continua existindo, mas a prova ficou mais exigente e a recusa precisa ser individualizada. O detalhamento está em o que mudou com a Resolução CMN 5.314 e por que a Súmula 298 continua em discussão.
Há ainda o lado do título. Se o cálculo embutir encargo indevido, capitalização fora do permitido, taxa acima do pactuado ou cobrança que inflou o saldo, a conta pode não ser líquida e certa como o banco afirma. Esse ponto está em como funciona a execução de cédula de crédito rural.
Os três caminhos para suspender a cobrança
Existem três portas, e escolher a errada custa tempo que você não tem.
1. Tutela de urgência na ação de prorrogação
É o caminho das duas decisões de outubro. O produtor ajuíza uma ação pedindo o alongamento da operação rural e, dentro dela, pede medida urgente para parar a cobrança enquanto o mérito é julgado.
O artigo 300 do Código de Processo Civil exige dois requisitos: elementos que evidenciem a probabilidade do direito e o perigo de dano ou o risco ao resultado útil do processo. A medida pode ser concedida liminarmente ou após justificação prévia, e o parágrafo 3º impede a tutela antecipada quando houver perigo de irreversibilidade dos efeitos.
Traduzindo para a lavoura: probabilidade do direito é o laudo da quebra de safra somado ao protocolo do pedido ao banco. Perigo de dano é a soja arrestada ou a colhedeira sob risco de apreensão a dias do plantio. Quando a execução já corre e a ação de prorrogação tramita em paralelo, entra a lógica de Goiatuba: suspensão por prejudicialidade externa, prevista no artigo 313, inciso V, alínea "a", e no artigo 921.
2. Embargos à execução com efeito suspensivo
Embargos são a defesa ampla. Neles cabe discutir cálculo, encargos, validade do título, excesso de execução e o próprio direito à prorrogação. O prazo é de 15 dias, contado conforme o caso, nos termos do artigo 915.
O detalhe que derruba muita defesa é o efeito suspensivo. Embargos, por regra, não suspendem a execução. O artigo 919, parágrafo 1º, permite que o juiz atribua esse efeito a requerimento do embargante, com requisitos cumulativos: pedido expresso, relevância dos fundamentos, risco de dano grave ou de difícil reparação e execução já garantida por penhora, depósito ou caução suficientes. Quem não tem bem penhorado nem caixa para depósito costuma precisar de outro caminho.
3. Exceção de pré-executividade
É a petição simples, apresentada dentro da própria execução, sem garantir o juízo. Parte da doutrina prefere chamar de objeção, porque trata de matéria que o juiz pode conhecer de ofício.
O limite é o conteúdo. Só entram questões que o juiz poderia examinar sozinho e que se provam de plano, com documento já pronto: nulidade de citação, ilegitimidade de parte, falta de liquidez ou de exigibilidade do título, excesso evidente, prescrição. Nada que dependa de perícia. Na prática rural, ela tende a servir quando o título chega sem planilha que permita conferir o valor, ou quando o banco executa já estando proibido de cobrar.
| Caminho | Quando tende a caber | Exige garantia do juízo |
|---|---|---|
| Tutela de urgência (CPC, art. 300) | há prova de quebra de safra e pedido de prorrogação em curso | não |
| Embargos com efeito suspensivo (CPC, art. 919) | há defesa ampla sobre cálculo, encargos e título | sim, em regra |
| Exceção de pré-executividade | o vício é de ordem pública e se prova de plano | não |
Penhoraram a safra
Safra penhorada ou arrestada é o cenário mais urgente, porque o grão tem data. Parado no armazém, gera custo e perde janela de preço.
O ponto de partida é saber se aquela safra já estava vinculada a garantia. Penhor rural, alienação fiduciária de safra e cédula de produto rural criam situações diferentes, com defesas diferentes. Vale entender a diferença entre penhor rural e alienação fiduciária de safra antes de definir o pedido.
Quando a safra não está vinculada, a discussão vira impenhorabilidade e proporção. O artigo 833, inciso VIII, do Código de Processo Civil protege a pequena propriedade rural, assim definida em lei, desde que trabalhada pela família. Em 31 de agosto de 2026, a Terceira Turma do STJ, no Recurso Especial 2.268.054, relatado pela ministra Nancy Andrighi, decidiu que essa proteção alcança o imóvel e não se estende automaticamente aos frutos e rendimentos. O tribunal admitiu penhora parcial desses rendimentos, desde que preservado o mínimo existencial do produtor e da família.
Ou seja: dizer "é safra, não pode penhorar" não resolve. O que tende a funcionar é demonstrar, com documento, quanto daquele grão está comprometido com custeio da safra seguinte, insumo contratado e subsistência da família, e pedir que a constrição respeite esse limite. O efeito disso no caixa está em safra penhorada antes da colheita em Mato Grosso.
Em Goiatuba, o argumento vencedor não foi "soja é impenhorável". Foi "ainda não se sabe quanto se deve".
Levaram as máquinas
Com máquina o texto da lei é mais favorável ao produtor, com uma condição que muda tudo.
O artigo 833, inciso V, do Código de Processo Civil protege as máquinas, ferramentas, utensílios e instrumentos necessários ou úteis ao exercício da profissão. O parágrafo 3º estende essa proteção aos equipamentos, implementos e máquinas agrícolas de pessoa física ou empresa individual produtora rural. A exceção está no próprio parágrafo: a proteção não vale quando os bens tenham sido objeto de financiamento e estejam vinculados em garantia ao negócio jurídico, nem quando respondam por dívida alimentar, trabalhista ou previdenciária.
Essa exceção é decisiva no agro, porque boa parte do parque de máquinas foi financiada e está alienada em fiduciária ao próprio banco credor. Nesse cenário, o caminho tende a ser discutir a mora, o cálculo e o direito à prorrogação, como em Miranorte, onde a apreensão foi barrada junto com a suspensão das cédulas.
E há um alerta de prova. Em 26 de fevereiro de 2026, a 8ª Câmara Cível do Tribunal de Justiça de Goiás manteve a penhora de máquinas agrícolas em dívida superior a R$ 470 mil. A razão: a impenhorabilidade não é presumida. O produtor havia apresentado apenas fotografias e alegações genéricas, sem laudo agronômico, notas fiscais ou declarações que ligassem as máquinas à geração de renda. O ônus de provar a essencialidade é de quem alega.
Na execução de título extrajudicial, o artigo 829 do Código de Processo Civil dá 3 dias para pagar, contados da citação, e o mesmo mandado já traz a ordem de penhora e avaliação, a serem cumpridas tão logo verificado o não pagamento. Os embargos têm 15 dias (artigo 915). Quem procura orientação só depois da penhora discute desfazer o que já foi feito, e isso tende a ser mais difícil do que evitar.
O que decide o caso é a prova
As duas decisões de outubro se apoiaram em documento, não em argumento genérico sobre a crise do agro. São três perguntas que o juiz precisa responder lendo o seu processo.
Qual foi a causa
Precisa estar claro que a inadimplência veio de fator alheio à sua vontade e diligência: seca, excesso de chuva, praga, queda de preço na janela de comercialização, quebra de comprador. Isso se prova com laudo agronômico, boletim climático, decreto de emergência, nota de insumo e registro de produtividade da área. Em Miranorte, o laudo cobriu de 2021 a 2026 e o decreto estadual de seca foi tratado como fato notório.
Qual foi o impacto
Número, não adjetivo. Quanto a lavoura deveria produzir e quanto produziu. Quanto entrou de receita e quanto entraria em ano normal. No Tocantins, o processo trouxe perda de 32% na receita e saldo negativo de R$ 1.716.527,06. É esse tipo de conta que separa "estou apertado" de "houve frustração de safra".
Qual é a viabilidade
Prorrogação não é perdão. Você pede prazo novo e precisa mostrar que, com esse prazo, paga: fluxo de caixa, área plantada, contratos de venda, custo de produção e cronograma proposto. O item 2-6-4 do Manual de Crédito Rural, na redação atual, fala em capacidade de pagamento.
Falta um quarto item, e ele é administrativo: o protocolo. Pedido por escrito, entregue na agência, com data e documentos anexados. Em Miranorte havia protocolo de 8 de maio de 2026 sem solução, e isso mostra que o produtor procurou o banco antes do juiz. O passo a passo está em o banco se recusou a renegociar a dívida rural: quais direitos existem.
O que fazer nas primeiras 48 horas
Nas primeiras 48 horas depois da citação o objetivo não é ganhar a causa. É não perder prazo nem bem.
- Digitalizar o mandado inteiro, com a data da citação visível
- Separar contratos, cédulas e aditivos das operações cobradas
- Reunir extratos e planilhas de evolução da dívida enviadas pelo banco
- Localizar o protocolo do pedido de prorrogação, se houver, e a resposta recebida
- Levantar laudo agronômico, boletins climáticos e decretos de emergência do período
- Listar safra em armazém, safra em formação e máquinas, marcando o que é financiado e o que está em garantia
- Checar notas fiscais e documentos das máquinas sob risco de busca e apreensão
- Montar a projeção de receita e o cronograma de pagamento que você consegue cumprir
- Procurar orientação jurídica antes do fim do prazo de 3 dias, e não depois da penhora
Dois avisos. Não movimente nem oculte bem penhorado ou arrestado: isso cria um problema mais grave que a dívida. E não assine renegociação no balcão sem conferir o efeito dela sobre a discussão judicial, porque confissão de dívida pode fechar portas abertas.
Diagnóstico gratuito do direito à prorrogação
No topo desta página há um diagnóstico gratuito do direito à prorrogação. Leva poucos minutos, não compromete nada e serve para organizar as provas que a lei exige antes de qualquer conversa sobre processo.
Ele pergunta pela causa da quebra, pelo impacto em receita, pelo que já foi protocolado no banco, pelo estágio da cobrança (protesto, execução, penhora, busca e apreensão) e pelos bens na linha de frente. No fim, você enxerga o que já tem e o que falta levantar.
Ele foi feito para quem está nesta situação:
- pediu prorrogação ao banco e recebeu recusa, resposta genérica ou nenhuma resposta;
- já foi citado em execução, ou recebeu protesto, negativação ou aviso de vencimento antecipado;
- tem safra arrestada ou penhorada, ou máquina sob pedido de busca e apreensão.
Não é para você se:
- a dívida não é de crédito rural e não tem relação com a atividade agropecuária;
- a inadimplência não veio de fator climático, de comercialização ou de outra causa alheia à sua diligência, porque é esse ponto que a lei exige provar;
- você não consegue demonstrar capacidade de pagamento em um prazo novo, já que prorrogação é prazo, e não perdão;
- o que você procura é garantia de resultado, porque nenhum escritório pode oferecer isso e cada processo é decidido pelas provas do próprio caso.
A AGA Advocacia atua em Cuiabá com foco em agronegócio e acompanha discussões de crédito rural, execução e proteção do patrimônio produtivo.
Perguntas frequentes
O banco negou a prorrogação. Isso encerra o assunto?
Não. A recusa fecha a via administrativa, e a discussão pode continuar em juízo. A Súmula 298 do STJ diz que o alongamento de dívida de crédito rural não é faculdade do banco, mas direito do devedor nos termos da lei. O juiz examina se os requisitos legais estão provados e se a recusa foi motivada.
Dá para suspender a execução depois que ela já começou?
Pode dar. Foi o que se decidiu em Goiatuba em outubro de 2026, quando a execução de R$ 462.082,42 foi suspensa porque corria ação sobre o alongamento capaz de alterar a certeza, a liquidez e a exigibilidade do título. O resultado depende do caminho e das provas. Não é automático.
Preciso dar um bem em garantia para suspender a cobrança?
Depende do caminho. Para que os embargos recebam efeito suspensivo, o artigo 919, parágrafo 1º, do Código de Processo Civil exige, entre outros requisitos, que a execução já esteja garantida por penhora, depósito ou caução suficientes. A tutela de urgência em ação própria e a exceção de pré-executividade não trazem essa exigência.
A Resolução CMN 5.314/2026 acabou com o direito à prorrogação?
A resolução, em vigor desde 1º de julho de 2026, alterou o item 2-6-4 do Manual de Crédito Rural e passou a autorizar o banco a prorrogar "por sua conveniência e decisão". A tese sustentada nos tribunais é que norma infralegal não revoga a Lei 7.843/1989 nem a Lei 8.171/1991 e não derruba a Súmula 298. Na prática, a prova ficou mais exigente.
Minha safra pode ser penhorada?
Pode, dependendo da situação. Se já está vinculada a penhor rural, alienação fiduciária ou cédula de produto rural, a discussão é contratual. Se não está, entra a análise de impenhorabilidade e proporção. Em agosto de 2026, no Recurso Especial 2.268.054, o STJ decidiu que a impenhorabilidade da pequena propriedade rural não alcança automaticamente os frutos e rendimentos, admitindo penhora parcial preservado o mínimo existencial.
O trator financiado é impenhorável?
Em regra, não pela via do artigo 833, parágrafo 3º, do Código de Processo Civil. O dispositivo protege máquinas agrícolas do produtor rural, mas abre exceção quando o bem foi objeto de financiamento e está vinculado em garantia ao negócio jurídico. Nesse cenário, a defesa tende a se concentrar na mora, no cálculo e no direito à prorrogação.
Basta dizer que a máquina é essencial para a lavoura?
Não. Em fevereiro de 2026, a 8ª Câmara Cível do Tribunal de Justiça de Goiás manteve a penhora de máquinas em dívida superior a R$ 470 mil porque o produtor apresentou apenas fotografias e alegações genéricas. O ônus de provar a essencialidade é de quem alega, e isso se faz com laudo, notas fiscais e documentos que liguem o bem à geração de renda.
Se eu entrar em recuperação judicial, meu aval fica protegido?
São discussões distintas. A recuperação judicial do produtor ou da empresa não equivale a proteção automática de quem assinou como avalista. Essa separação está explicada em por que a recuperação judicial não protege o seu aval.
Quanto tempo a suspensão pode durar?
Varia. A suspensão por prejudicialidade externa tem prazo máximo de um ano, que excepcionalmente pode ser prorrogado por decisão fundamentada. Já a tutela de urgência e o efeito suspensivo dos embargos podem ser revogados a qualquer tempo se as circunstâncias que os motivaram deixarem de existir.
Conclusão
Execução ajuizada não é ponto final. As duas decisões divulgadas no início de outubro de 2026, em Goiatuba e em Miranorte, mostram juízos suspendendo cobrança, revogando o arresto de 266,9 toneladas de soja e barrando busca e apreensão de máquinas enquanto a discussão sobre o alongamento seguia. São exemplos do que já se decidiu em casos concretos, não garantia de resultado.
O que esses casos ensinam é menos sobre tese e mais sobre método. Quem protocolou o pedido no banco, levantou laudo, fechou a conta da perda e apresentou cronograma chegou ao processo com material para o juiz examinar. Quem chega com fotografia e alegação genérica tende a encontrar o cenário da decisão goiana de fevereiro de 2026.
Se você já recebeu a citação, o prazo mais curto é de 3 dias e o próximo é de 15. Organize os documentos antes de discutir estratégia, e comece pelo diagnóstico gratuito no topo desta página.